Servicios de Dirección
Saber qué deja el terreno antes de comprarlo.
Evaluamos un proyecto inmobiliario desde el lote: qué permite construir la zonificación, qué producto cabe, a qué precio se vende en ese mercado y qué utilidad y qué caja deja. La decisión de invertir se toma con un número, no con una impresión.
El servicio
Dónde actúa este servicio
Actúa antes de comprometer dinero: del terreno a la decisión de invertir. Cuando la decisión es seguir, el encargo natural es Preconstrucción.
El proyecto se arma entero —cabida, producto, precios, costos y caja— para responder tres preguntas: si se sostiene, cuánto puede pagarse por el terreno y en qué mes el capital queda más expuesto.
Dirigido a
Inmobiliarias, desarrolladoras e inversionistas que evalúan un terreno, comparan varias alternativas o necesitan sustentar una decisión ante un socio, un directorio o un banco. Se contrata por proyecto, con entregables definidos y precio cerrado.
Qué recibe el cliente
- Cabida arquitectónica con áreas, número de unidades, estacionamientos y verificación de la norma que aplica al lote.
- Programa de unidades por tipología, con áreas vendibles y precios contrastados con el mercado del distrito.
- Estado de ganancias y pérdidas del proyecto, sin IGV, con el detalle de cada partida de costo.
- Flujo de caja mensual, con la curva de ventas, el calendario de pago del terreno y el IGV liquidado como lo liquida SUNAT.
- Indicadores de decisión: VAN, TIR, MIRR, margen sobre ventas y pico de capital requerido.
- Precio máximo que puede pagarse por el terreno para que el proyecto siga siendo rentable.
- Informe ejecutivo, libro de cálculo con las fórmulas a la vista y presentación para el comité o el socio.
La herramienta es nuestra
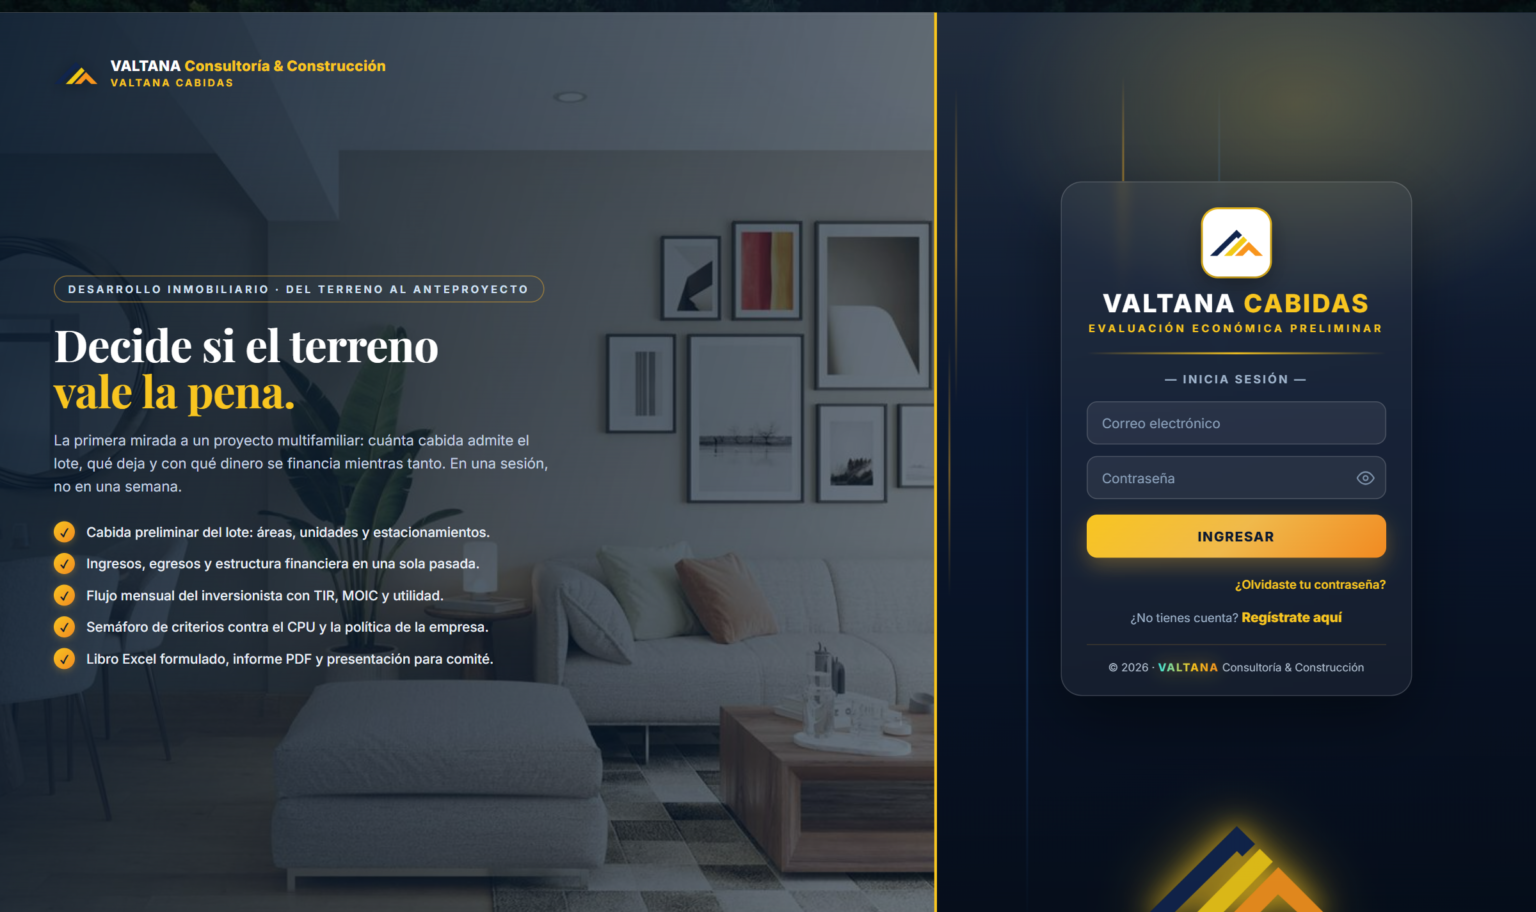
La evaluación se arma en Valtana Cabidas, la plataforma que desarrolla nuestra unidad de I&D: cabida, perfil económico, presupuesto analítico e informes en un solo modelo.
Que sea propia tiene una consecuencia práctica para usted: cuando cambia un supuesto —un piso más, otro precio, otra forma de pagar el terreno— el proyecto entero se recalcula y la comparación entre escenarios es del mismo día, no de la semana siguiente. Conózcala en Innovación.
Cuándo conviene contratarlo
Tiene un terreno a la vista y no sabe cuánto puede pagar por él sin quedarse sin margen.
Compara dos o tres alternativas y necesita medirlas con el mismo criterio, no con tres hojas de cálculo distintas.
El proyecto ya tiene anteproyecto, pero nadie ha puesto el flujo de caja al lado del cronograma de ventas.
Tiene que sustentar la inversión ante un socio, un directorio o un banco, y hace falta un documento que resista preguntas.
¿Tiene un terreno sobre la mesa?
Escríbanos con la dirección y el área: en la primera conversación le decimos qué permite la zonificación y qué haría falta para evaluarlo con números. Escribir a Valtana.
Cómo trabajamos
Cinco pasos en el orden en que se toman las decisiones. Cada uno se puede detener: si la cabida no da, no se sigue gastando en el resto.
- Paso 1Terreno y parámetroZonificación, cuadro de la ordenanza que rige el lote, área y frente normativos, altura y área libre exigibles.
- Paso 2CabidaÁreas techadas y vendibles, número de unidades por tipología, estacionamientos exigidos y los que realmente caben en sótano.
- Paso 3Producto y preciosPrograma de unidades y precios por m² contrastados con las medianas del distrito, no con el deseo del proyecto.
- Paso 4Perfil económicoCostos por partida, calendario de obra, curva de ventas y flujo mensual con el IGV liquidado mes a mes.
- Paso 5DecisiónIndicadores, escenarios y el precio máximo del terreno. Qué se recomienda hacer y bajo qué condición.
Qué mira la evaluación
Seis lecturas. Ninguna decide sola: la primera dice si el negocio existe, las demás dicen si se puede financiar y sostener.
Los precios de venta se contrastan con medianas públicas de mercado por distrito y con la oferta vigente, convertidas al tipo de cambio del proyecto. No usamos una cifra única: trabajamos con un rango y mostramos qué pasa en cada extremo.
Cómo se arma el resultado
El número por el que se decide se arma con cuatro piezas, todas sin IGV. El impuesto no desaparece: se liquida mes a mes en el flujo, como capital de trabajo.
El terreno se modela como se compra: al contado, en cuotas con interés o por permuta, cuando el propietario recibe un porcentaje del valor de ventas en unidades. Cada modalidad cambia la caja y el resultado, y la evaluación las compara.
Antes del número, el parámetro
En Lima la altura y el área vendible no dependen solo de la zonificación: dependen del lote. Antes de dar por cerrada la cabida revisamos si el parámetro se puede mejorar, porque ahí suele estar la diferencia entre un proyecto que no cierra y uno que sí.
- Acumular lotesUn lote mayor puede entrar en la fila siguiente del cuadro de zonificación, con más pisos permitidos.
- Frente a avenidaVarias ordenanzas reconocen una altura mayor cuando el lote da a una vía de sección amplia.
- ColindanciaLa altura puede promediarse con la del vecino ya edificado, con las condiciones que fija cada distrito.
- AzoteaIncorporarla como área vendible cambia el programa sin tocar la altura.
- Altura objetivoCuando el salto lo justifica, se evalúa la gestión ante la municipalidad, con su plazo y su costo puestos en el flujo.
Cada mecanismo se evalúa con el mismo modelo: recalcula el proyecto entero y devuelve cuánto suma al VAN y a la utilidad, y cuánto añade al pico de capital. Solo se recomienda el que mejora el resultado después de pagar su propio costo.
Dónde termina este servicio
La evaluación responde si conviene invertir y cuánto puede pagarse, no desarrolla el proyecto. El relevo lo toma Preconstrucción —definición del producto, presupuesto de control con metrados propios y estrategia de contratación—. Si ya hay obra, la conducen la Dirección de Proyectos y la Supervisión de Obras.
Límite de alcance. Esta evaluación no es una tasación ni un avalúo con efectos legales o tributarios, no sustituye el estudio de títulos ni la due diligence legal del terreno, y no constituye asesoría de inversión. Las cifras de mercado son referenciales y se declaran con su fuente y su fecha.
Preguntas frecuentes
¿Hace falta tener el terreno comprado?
No, y es mejor que no lo esté. El entregable más útil de la evaluación es el precio máximo que puede pagarse por el lote conservando la rentabilidad que usted exige. Con ese número se negocia; sin él se negocia a ciegas.
¿En qué se diferencia de una cabida que hace un arquitecto?
Una cabida responde qué cabe. Esta evaluación responde si lo que cabe deja utilidad, con qué caja y bajo qué supuestos de venta. La cabida es el primer paso de cinco; sin el perfil económico detrás, un buen volumen puede ser un mal negocio.
¿Qué información hace falta para empezar?
La dirección y el área del terreno bastan para la primera lectura. Para la evaluación completa ayudan la partida registral, el certificado de parámetros si existe, y el anteproyecto si ya lo hay. Lo que falte lo levantamos nosotros y queda señalado como supuesto en el informe.
¿Y si los números no cierran?
Se lo decimos con el mismo detalle. Un proyecto descartado a tiempo es el ahorro más grande que puede dejar un encargo como este, y en varios casos el informe sirve para volver a negociar el precio del terreno con sustento.
Conversemos sobre su proyecto
Un director de proyecto de Valtana revisará su caso y le propondrá el alcance adecuado.
Agende una sesión ejecutiva de diagnóstico