
«El próximo quinquenio debe ser el quinquenio de la expansión de Obras por Impuestos». Así lo planteó ProInversión el 3 de septiembre de 2026 en el foro «Obras por Impuestos: perspectivas y oportunidades para el próximo quinquenio», organizado por el Gremio de Construcción e Ingeniería de la Cámara de Comercio de Lima.
Los números acompañan: 2026 es un año récord para el mecanismo, con 245 nuevas empresas incorporadas y 630 que ya han participado en su historia. Pero en el mismo foro quedó claro que dos cuellos de botella siguen frenándolo: la calidad de los expedientes técnicos y el costo financiero de la estructuración.

Un mecanismo con nuevas reglas
El 13 de marzo de 2026 se publicó el Decreto Supremo N.° 038-2026-EF, nuevo reglamento de la Ley N.° 29230, que adecúa el mecanismo a los cambios de la Ley N.° 32460. Entre otras novedades, amplía las entidades que pueden usarlo, incorpora nuevas fuentes de financiamiento y modalidades como Servicios por Impuestos, y detalla reglas de liquidación y gestión de costos.
Más alcance y más empresas significan más proyectos en preparación. Y cada uno de ellos necesita un expediente técnico que resista la obra.
Por qué el expediente es el cuello de botella
En Obras por Impuestos la empresa privada financia y ejecuta, y recupera su inversión mediante certificados contra el impuesto a la renta. Eso cambia el reparto del riesgo: un expediente deficiente no lo paga solo la entidad, lo paga la empresa, en adicionales que hay que sustentar, plazos que se extienden y liquidaciones que se complican.
El patrón es conocido en toda la obra pública. En nuestro análisis de las obras paralizadas en el Perú vimos que los casos por expediente técnico deficiente crecieron más de cuarenta veces entre 2022 y 2025, y que detrás de muchos incumplimientos de contrato hay un expediente mal elaborado.
A eso se suma el segundo cuello de botella: el costo financiero de la estructuración, que hoy no se reconoce como partida presupuestal y sale de la utilidad del ejecutor. Cada mes que un expediente pasa en observaciones es un mes más de ese costo.

Lo que cambia con BIM
Desde agosto de 2026 el uso de BIM es obligatorio en 14 tipologías de inversión pública, y la Ley N.° 32069 dispone en su numeral 46.6 que los expedientes técnicos de obra se elaboren con BIM en el marco del Plan BIM Perú. Varias de esas tipologías —riego, salud, educación universitaria, carreteras— son también frecuentes en Obras por Impuestos.
Más allá de la obligación, BIM ataca directamente las fallas típicas de un expediente:
- Interferencias entre especialidades que se resuelven en el modelo y no en campo.
- Metrados trazables, extraídos del modelo, que dan sustento al presupuesto y a su revisión.
- Constructabilidad verificada antes de licitar, con secuencias y accesos evaluados.
- Una sola fuente de información para la entidad, la empresa, el ejecutor y la entidad privada supervisora.
Hay un beneficio menos evidente, y en Obras por Impuestos es decisivo: la trazabilidad. Cuando la supervisión se apoya en un modelo y en un entorno común de datos, el avance se verifica contra el modelo y no contra la memoria, las discrepancias aparecen antes y la evidencia de qué se sabía y cuándo queda registrada. En un mecanismo donde la empresa recupera su inversión recién con la conformidad y la liquidación, esa evidencia vale plazo y dinero. Es el mismo enfoque que compartimos con OSITRÁN para la supervisión de infraestructura.
Qué puede hacer la empresa que financia
- Revisar el expediente antes de comprometerse. Una revisión de preconstrucción —compatibilización entre especialidades sobre modelo, metrados, precios y riesgos— cuesta una fracción de un adicional. Las causas de los adicionales casi siempre estaban en el papel antes de llegar a la obra.
- Tener un presupuesto de control propio. Con metrados propios y precios contrastados con el mercado, independiente del que presenta el ejecutor. Un ratio por metro cuadrado no reemplaza a los metrados cuando se va a firmar un compromiso.
- Exigir el expediente en BIM cuando la tipología lo requiera, y aprovechar el modelo aunque no sea obligatorio.
- Presupuestar la estructuración. Aunque no se reconozca, el costo financiero de preparar el proyecto existe y debe estar en el modelo económico de la empresa desde el inicio. Estimar el CAPEX con datos históricos antes de adjudicar es parte de esa disciplina, y es para lo que desarrollamos nuestras plataformas ConTech.
- Elegir bien al ejecutor. En Obras por Impuestos la empresa selecciona a quien construye, y la propuesta más barata suele ser la más cara.
- Dirigir el proyecto del lado de quien pone el capital. La empresa responde por el resultado ante la entidad; necesita a alguien que controle alcance, plazo y costo en su nombre y cuyo resultado no dependa del monto ejecutado.
Es lo que hacemos en Valtana con la preconstrucción, la implementación de VDC, BIM y Lean y la dirección de proyectos, con una regla que no negociamos: no ejecutamos la obra que dirigimos ni recibimos pagos de quien la ejecuta, y declaramos cualquier relación previa con un postor antes de conducir una licitación. Está por escrito en nuestros compromisos de ética y cumplimiento. Y como asociados de CAPECO, alimentamos nuestras estimaciones con la información de mercado del gremio.

Preguntas frecuentes
¿Qué es Obras por Impuestos?
Es un mecanismo regulado por la Ley N.° 29230 mediante el cual una empresa privada financia y ejecuta proyectos de inversión pública y recupera lo invertido mediante certificados que aplica contra su impuesto a la renta. Su reglamento vigente fue aprobado por el Decreto Supremo N.° 038-2026-EF.
¿Por qué el expediente técnico es un cuello de botella?
Porque un expediente con interferencias, metrados inconsistentes o precios irreales genera adicionales, ampliaciones de plazo y controversias durante la ejecución. En Obras por Impuestos ese riesgo recae en buena medida sobre la empresa que financia.
¿Es obligatorio usar BIM en Obras por Impuestos?
La obligación de la RD 0007-2025-EF/63.01 se define por tipología de proyecto de inversión pública, y la Ley 32069 dispone el uso de BIM en expedientes técnicos de obra. Conviene verificar en cada caso si el proyecto pertenece a una tipología obligatoria; aun cuando no lo sea, BIM reduce el riesgo del expediente.
Fuentes
- Energiminas. ProInversión: «El próximo quinquenio debe ser el quinquenio de la expansión de Obras por Impuestos».
- Ministerio de Economía y Finanzas. Decreto Supremo N.° 038-2026-EF, Reglamento de la Ley N.° 29230.
- ProInversión. Nuevo reglamento de Obras por Impuestos promueve más inversiones.
- Ministerio de Economía y Finanzas. Resolución Directoral N.° 0007-2025-EF/63.01.
- Congreso de la República. Ley N.° 32069, Ley General de Contrataciones Públicas.
Valtana Consultoría y Construcción S.A.C. revisa expedientes, implementa BIM y dirige proyectos del lado de quien invierte, en Lima y en todo el Perú. Si su empresa evalúa participar en Obras por Impuestos, conversemos.
Otros artículos
 11 de septiembre, 2026EXPODECO 2026: arquitectura, diseño e interiorismo en un solo recorrido
 9 de septiembre, 2026Visita a PORTA Construction Management
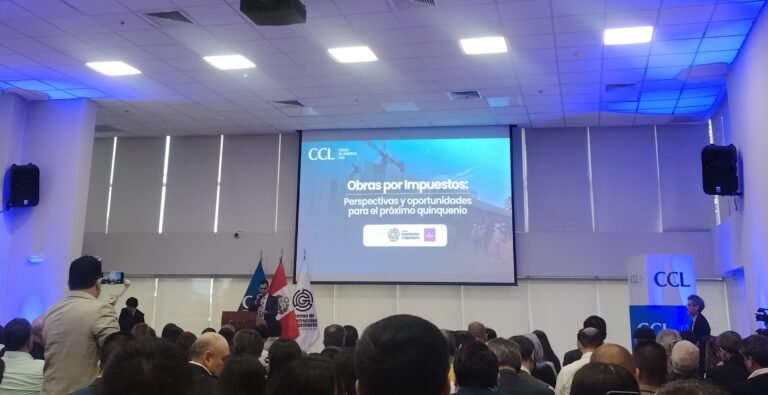 3 de septiembre, 2026Obras por Impuestos: el problema ya no es de diagnóstico, es de ejecución
 1 de septiembre, 2026IA TEC 2026: la pregunta no es qué IA implementar
 27 de agosto, 2026Real Estate Innovation Lima: la innovación ya es parte del negocio inmobiliario
 31 de julio, 2026Visita al Grupo UNACEM: capacidad, inversión y lo que llega a la obra
 22 de julio, 2026Visita técnica a UNICON: por qué conocer la planta cambia la planificación de la obra
 15 de julio, 2026Valtana en OSITRÁN: VDC, BIM y Lean para la supervisión de infraestructura
 8 de julio, 2026ConTech: por qué desarrollamos nuestras propias plataformas para la obra
